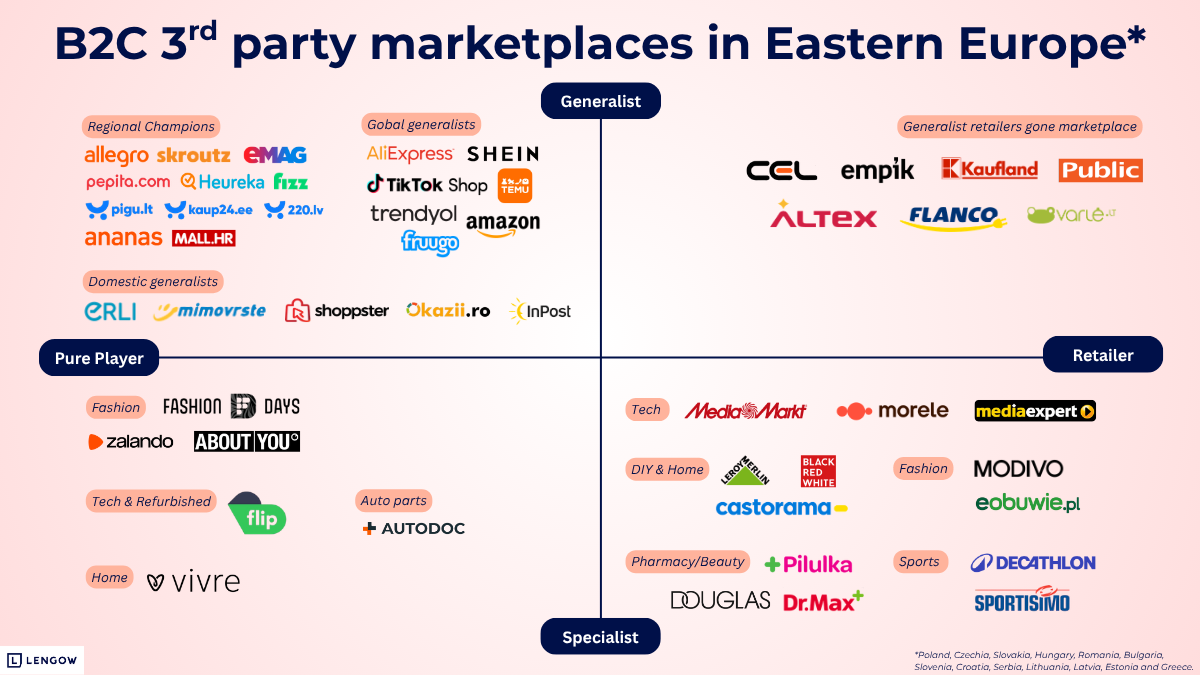
Note de lecture : cette carte n'admet que les marketplaces B2C tierces : un vendeur professionnel doit pouvoir lister un catalogue et posséder la vente à un consommateur. Ce test élimine certains des plus grands noms de la région : OLX, Vinted, Njuškalo, Bolha, KupujemProdajem et Bazar.bg sont tous des plateformes de petites annonces ou de consommateur à consommateur et sont hors cadre, peu importe le trafic qu'ils génèrent.
Les deux axes pour cartographier les marketplaces
L'axe vertical va de Généraliste en haut (catalogue large, multi-catégories) à Spécialiste en bas (vertical unique, audience experte). L'axe horizontal va de Pure Player à gauche (né en tant qu'entreprise e-commerce ou marketplace, sans historique de vente physique) à Détaillant à droite (chaînes de magasins qui ont ouvert leurs plateformes à des vendeurs tiers).
Ces axes touchent aux deux questions structurellement les plus importantes concernant toute marketplace : ce qu'elle vend et d'où elle vient. Posez-les à travers treize pays et la réponse produit une forme qui n'existe nulle part ailleurs en Europe. Le quadrant en haut à gauche, qui à Paris ou Berlin appartient à Amazon, eBay et aux plateformes chinoises, est ici encombré d'entreprises dont le siège est à Poznań, Bucarest, Prague, Athènes, Vilnius, Budapest et Belgrade.
En haut à gauche : les champions qui ont grandi chez eux
Allegro ancre la région. Fondée à Poznań en 1999, elle connecte plus de 21 millions d'acheteurs actifs avec plus de 163 000 marchands à travers la Pologne, la Tchéquie, la Slovaquie et la Hongrie, et son GMV 2024 de 12,8 milliards d'euros est plus grand que les dix prochaines plateformes sur cette carte combinées. En mars 2026, Mutares a finalisé l'achat des opérations slovènes et croates d'Allegro, c'est pourquoi Mimovrste et Mall.hr apparaissent maintenant comme des noms indépendants.
eMAG joue le même rôle depuis Bucarest, avec bien plus d'infrastructures derrière : la marketplace, le service de livraison Sameday et ses consignes, Fashion Days et l'entreprise de produits reconditionnés Flip. Elle détient plus de 30 % de l'e-commerce roumain, domine la Hongrie avec 438 millions d'euros de GMV et est la marketplace la plus forte en Bulgarie.
Heureka et Skroutz ont toutes deux commencé comme moteurs de comparaison. Heureka est maintenant la plus grande marketplace en Tchéquie par GMV à 1,6 milliard d'euros et opère dans neuf pays. Skroutz sert environ 2,5 millions d'utilisateurs actifs à travers environ 9 000 marchands, avec un GMV 2024 de 1,3 milliard d'euros. En mai 2026, Blackstone a accepté d'acquérir une participation majoritaire de CVC, dans un accord que Bloomberg a rapporté à 635 millions d'euros, dette incluse. Skroutz opère déjà à Chypre, en Roumanie et en Bulgarie.
Les pays baltes appartiennent à une entreprise sous trois drapeaux. Pigu.lt, 220.lv et Kaup24.ee sont les visages locaux du groupe PHH, avec plus de 4 000 vendeurs sur une marketplace partagée. Vous listez d'abord en lituanien et les deux autres marchés s'ouvrent à partir de là. Ailleurs, Pepita.com (2 400 partenaires) vend de la Hongrie vers l'Allemagne et l'Autriche, Ananas porte la Serbie avec 1 500 marchands, et Shoppster est l'un des rares endroits en Serbie où une marque étrangère peut lister sans partenaire local. En Pologne, Erli ne facture aucune commission standard et vit des abonnements des vendeurs, et InPost Buy, en activité depuis mars 2026, ne gagne que sur les frais de livraison avec environ 4 000 marchands connectés.
Les généralistes mondiaux sont juste à côté. Près de 94 % de ce que les acheteurs polonais dépensent à l'étranger atterrit dans des magasins chinois, et en Bulgarie Temu est le site de marketplace le plus visité, devant eMAG. Trendyol est le plus rapide à monter, avec 223 millions d'euros de GMV en Roumanie. TikTok Shop a ouvert en Pologne le 15 juin 2026 avec un outil "Vendre à travers l'Europe" qui permet à une inscription de vendeur de couvrir plusieurs marchés. Amazon apparaît uniquement pour la Pologne, en troisième position derrière Allegro et AliExpress.
En haut à droite : sept détaillants, la plupart roumains
C'est le quadrant qui sépare le plus l'Europe de l'Est de l'Ouest. En France ou en Allemagne, les hypermarchés et les grands magasins se sont convertis en marketplaces il y a des années. Ici, la plupart des détaillants ne l'ont jamais fait.
Kaufland est l'exception qui le prouve. La chaîne du groupe Schwarz gère des vitrines de vendeurs en Pologne, Tchéquie et Slovaquie, et ses revenus de marketplace polonais ont augmenté de 322 % depuis le lancement. Notez ce qui manque : Kaufland a plus de 200 magasins en Roumanie et 70 en Bulgarie, et aucune marketplace dans l'un ou l'autre. Pour un vendeur occidental, ses vitrines polonaises et tchèques sont une étagère matériellement moins encombrée qu'Allegro.
La Roumanie fournit trois des six restants. CEL.ro est passé d'un détaillant IT à une plateforme avec environ 1 800 partenaires et plus d'un million de produits, d'une valeur de 162 millions d'euros de GMV. Altex et Flanco, les deux plus grandes chaînes d'électronique du pays, ont toutes deux ouvert leurs sites à des vendeurs tiers. Nulle part ailleurs dans la région, les détaillants nationaux d'électronique n'ont fait le même mouvement.
Empik, fondée en 1948 avec plus de 350 magasins, a généré 377 millions d'euros de GMV de marketplace en 2024 et a largement dépassé les livres pour inclure les jouets, le sport et la beauté. Public, partie du groupe Olympia en Grèce, a fait de même à partir d'une base de médias et d'électronique et réalise maintenant 224 millions d'euros de GMV dans la maison, les jouets et la beauté. Varlė est l'entrée lituanienne, un grand magasin en ligne avec 18 points de retrait, environ 600 partenaires marketplace et deux millions de produits, et le seul détaillant du côté balte de la carte.
En bas à gauche : six noms, les spécialistes ont tous été importés
Comparez cela avec les plus de vingt spécialistes pure players sur la carte allemande et l'écart raconte l'histoire à lui seul. Treize pays n'ont produit presque aucune marketplace spécialisée par eux-mêmes, et celles qu'ils ont produites proviennent presque toutes d'un seul groupe à Bucarest.
Fashion Days, fondée en 2009 et faisant partie d'eMAG depuis 2015, fonctionne comme une destination de mode autonome à travers la Roumanie, la Bulgarie et la Hongrie. Flip, fondée à Brăila en 2019 et également à l'intérieur du groupe eMAG, est le Back Market de la région, reconditionnant téléphones, tablettes et ordinateurs portables avec une garantie et opérant maintenant en Bulgarie et en Hongrie. Vivre a ouvert sa plateforme de décoration intérieure et de meubles à des vendeurs extérieurs et est le seul nom domestique dans cette catégorie.
Le reste est importé. Zalando mène la mode axée sur les marques dans la plupart de la région. About You a ouvert sa propre marketplace polonaise en juin 2026 avec environ 600 marques. Autodoc a lancé sa marketplace polonaise en juillet 2026, son onzième marché européen, sur la base d'un hub logistique à Szczecin, donnant aux pièces automobiles une plateforme sérieuse dans une région qui n'en a jamais construit une.
En bas à droite : où se trouvent les spécialistes
Presque tous les secteurs verticaux en Europe de l'Est sont desservis par un détaillant qui s'est ouvert plutôt que par une plateforme construite de toutes pièces, et les treize noms dans ce quadrant en font la démonstration.
La technologie est polonaise. Media Expert, la plus grande chaîne d'électronique domestique du pays, a lancé sa marketplace tierce à l'automne 2025, un mouvement qui se lit autant comme une défense de son propre territoire qu'une expansion. MediaMarkt est entré en activité en Pologne en mai 2025 et détient 110 millions d'euros de GMV en Hongrie. Morele, à l'origine un détaillant d'électronique et d'appareils, a atteint 195 millions d'euros de GMV en 2024 et gère maintenant les catégories maison, jardin et enfants en parallèle.
Le bricolage et la maison sont également polonais. Leroy Merlin et Castorama, dont la marketplace a ouvert en janvier 2025, sont les deux chaînes françaises, et Black Red White est le groupe de meubles domestiques qui les a suivis. La mode appartient à Modivo et eobuwie.pl, tous deux faisant partie du groupe anciennement connu sous le nom de CCC, qui s'est renommé Modivo en février 2026 et possède environ 1 500 magasins physiques à travers 20 marchés.
Le sport passe par Decathlon, ouvert aux vendeurs hongrois depuis 2021 et vaut 91 millions d'euros de GMV en Tchéquie, et par Sportisimo, la chaîne tchèque qui a ouvert sa propre plateforme. La pharmacie et la beauté est le secteur vertical le plus distinctif de la région et celui qui vaut le plus la peine d'être construit. Dr. Max gère des marketplaces en Pologne, Tchéquie, Roumanie et Hongrie. Pilulka, fondée en 2013 avec 152 pharmacies de marque, mène la livraison à domicile en Tchéquie et Slovaquie et s'est étendue en Roumanie et en Hongrie. Douglas apporte sa marketplace polonaise sur la même étagère. La pharmacie en ligne est plus structurée ici que dans la plupart de l'Europe occidentale.
Quatre choses que la carte montre
Le transfrontalier est intégré, et il fonctionne sur des rails locaux
Une intégration Allegro atteint les acheteurs polonais, tchèques, slovaques et hongrois. Une intégration eMAG couvre la Roumanie, la Hongrie et la Bulgarie. Un compte PHH Group dessert les trois États baltes. Heureka ajoute la Slovénie et la Croatie. C'est un avantage structurel que cette région offre et que l'Europe occidentale n'a pas, et cela signifie que la première décision d'un vendeur est avec quel champion régional signer, pas quel pays entrer.
Quatre pays n'ont pas de marketplace propre
La Bulgarie, la Slovaquie, la Lettonie et l'Estonie ne produisent rien qui se qualifie pour cette carte. Ils sont entièrement desservis par leurs voisins : eMAG en Bulgarie, Allegro, Heureka et Kaufland en Slovaquie, PHH Group dans les pays baltes. Traitez-les comme des extensions de la plateforme voisine, car c'est déjà ainsi que leurs acheteurs les traitent.
La couche chinoise est permanente
AliExpress, Temu, Shein et maintenant Trendyol capturent la majorité écrasante des dépenses transfrontalières dans les treize marchés. Une stratégie de prix qui les traite comme une perturbation passagère plutôt qu'une caractéristique fixe des attentes locales en matière de prix mal interprétera la région.
La Pologne a cessé d'être un marché à une seule plateforme
Kaufland en 2024, Castorama en janvier 2025, MediaMarkt en mai 2025, Media Expert à l'automne 2025, InPost Buy en mars 2026, TikTok Shop et About You en juin 2026, Autodoc en juillet. Sept lancements en deux ans. Pour une marque pesant une entrée, des portes plus faciles existent maintenant aux côtés d'Allegro, et cette fenêtre ne restera pas ouverte indéfiniment.
Que faire avec cette carte
Treize pays, pas de plan unique. Avant de signer avec qui que ce soit, quatre choses valent la peine d'être réglées : à quoi sert réellement chaque plateforme, lesquelles sont vraiment des marketplaces, ce que les règles locales en matière de taxes et de paiements exigent, et dans quel ordre signer.
Clarté : l'intention d'achat est intégrée dans la plupart de ces plateformes. Un visiteur de Pilulka achète en pharmacie. Un acheteur de Sportisimo est en mode d'achat de sport. Un utilisateur de Flip veut du reconditionné. Le niveau généraliste est suffisamment concentré pour que quatre ou cinq intégrations couvrent la majorité de la demande accessible à travers treize pays.
Complexité : vérifiez qui est vraiment une marketplace avant de construire un plan autour d'eux. Alza n'est pas l'Allegro tchèque. Notino n'est pas une plateforme de beauté ouverte aux vendeurs. OLX est le deuxième site de shopping le plus visité en Pologne et il n'est pas sur cette carte. Se tromper sur cette distinction coûte un quart du temps de planification dans une région où c'est moins évident qu'il n'y paraît.
La couche réglementaire et de paiement : la facturation électronique KSeF en Pologne, RO e-Factura en Roumanie et myDATA en Grèce sont des prérequis, pas des options. Le paiement à la livraison représente encore environ 60 à 65 % des commandes roumaines, ce qui change la façon dont vous modélisez le fonds de roulement avant de changer quoi que ce soit d'autre. La Serbie est en dehors de l'UE avec son propre traitement douanier et TVA, et la plupart des plateformes paneuropéennes ne la desservent pas, ce qui est en partie la raison pour laquelle Ananas et Shoppster existent.
Stratégie : soyez d'abord régional et ensuite axé sur la catégorie. Signez avec le champion qui couvre le plus grand bloc de pays, puis superposez les détaillants spécialisés là où l'ajustement de catégorie justifie le coût de l'intégration. Le quadrant en bas à gauche mince signifie moins d'audiences de niche accessibles via des plateformes dédiées et plus de dépendance aux généralistes et aux détaillants convertis, donc la sélection de la plateforme pèse plus ici qu'en France ou en Allemagne.
Une région qui récompense le fait de savoir qui est qui
L'Europe de l'Est est la seule partie du continent où les plateformes domestiques sont devenues les opérateurs régionaux, où le quadrant en haut à gauche appartient à Allegro, eMAG, Heureka et Skroutz plutôt qu'à Amazon, et où le quadrant des pure players spécialisés est presque vide parce que les généralistes y sont arrivés en premier.
Ce dernier point est celui à retenir. Les catégories qui sont ouvertes (électronique reconditionnée, pièces automobiles, pharmacie en ligne, décoration intérieure, sport) ont très peu d'incumbents, et dans une région où sept marketplaces ont été lancées en Pologne seulement en deux ans, ce vide est l'opportunité. Les marques qui bougent maintenant seront en concurrence contre une carte qui ne ressemble en rien à celle que leurs concurrents affronteront en 2028.
Carte compilée par Lengow, septembre 2026. L'inclusion des plateformes est basée sur l'activité confirmée des vendeurs B2C tiers. Les moteurs de comparaison de prix, les plateformes de coût par clic, les détaillants de première partie et les petites annonces de consommateur à consommateur sont exclus. Les chiffres de GMV sont des données ECDB 2024 compilées par Marketplace Universe sauf indication contraire.

Alexis Merelle
Alexis Mérelle works on content and SEO at Lengow, where he turns marketplace and pricing data into articles, and tracks what AI search is doing to product discovery.