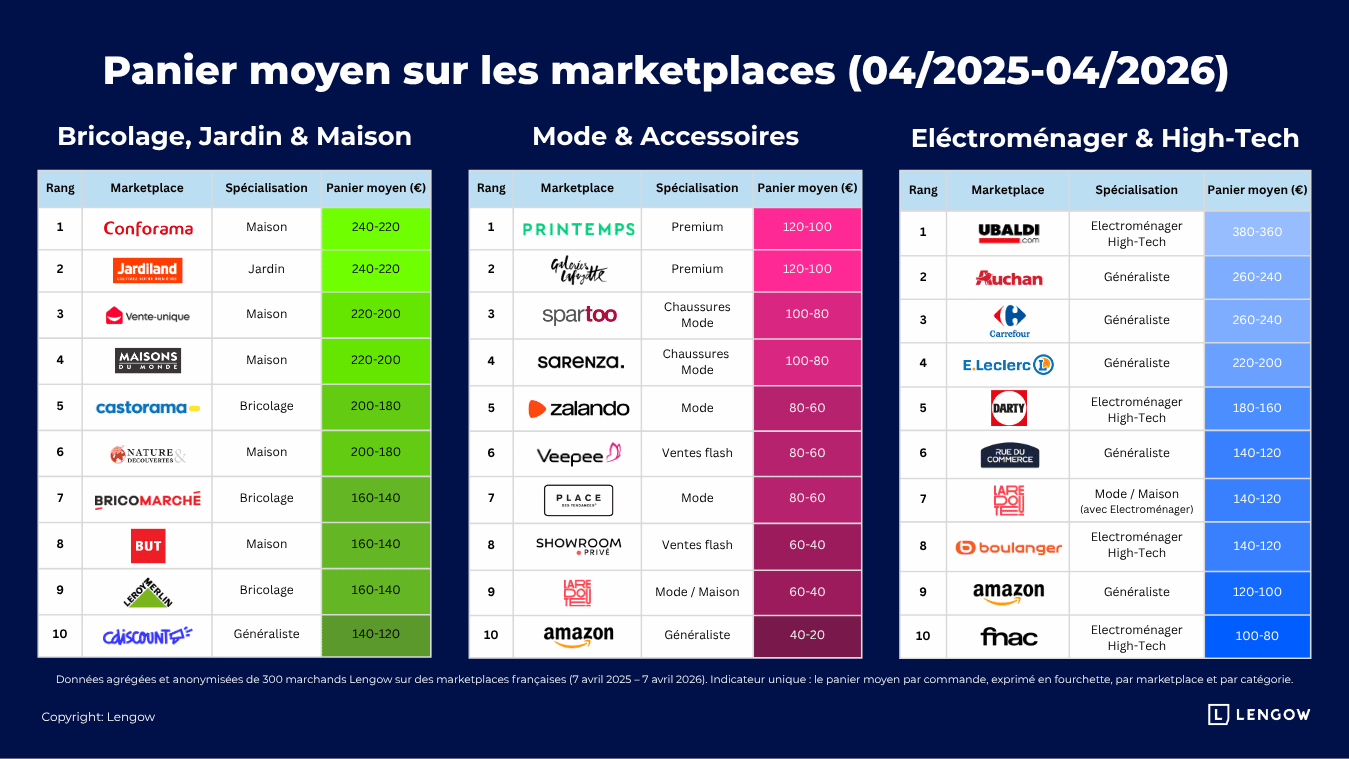
📊 Panier moyen — Électroménager & High-Tech
| Rang | Marketplace | Spécialisation | Panier moyen (€) |
|---|---|---|---|
| 1 | Ubaldi | Électroménager / High-Tech | 380 – 360 |
| 2 | Auchan | Généraliste | 260 – 240 |
| 3 | Carrefour | Généraliste | 260 – 240 |
| 4 | E.Leclerc | Généraliste | 220 – 200 |
| 5 | Darty | Électroménager / High-Tech | 180 – 160 |
| 6 | Rue du Commerce | Généraliste | 140 – 120 |
| 7 | La Redoute | Mode / Maison (avec Électroménager) | 140 – 120 |
| 8 | Boulanger | Électroménager / High-Tech | 140 – 120 |
| 9 | Amazon | Généraliste | 120 – 100 |
| 10 | Fnac | Électroménager / High-Tech | 100 – 80 |
Source : données Lengow, 300 marchands, avril 2025 – avril 2026
📊 Panier moyen — Mode
| Rang | Marketplace | Spécialisation | Panier moyen (€) |
|---|---|---|---|
| 1 | Printemps | Premium | 120 – 100 |
| 2 | Galeries Lafayette | Premium | 120 – 100 |
| 3 | Spartoo | Chaussures | 100 – 80 |
| 4 | Sarenza | Mode | 100 – 80 |
| 5 | Zalando | Mode | 80 – 60 |
| 6 | Veepee | Ventes flash | 80 – 60 |
| 7 | Place des Tendances | Mode | 80 – 60 |
| 8 | Showroom Privé | Ventes flash | 60 – 40 |
| 9 | La Redoute | Mode / Maison | 60 – 40 |
| 10 | Amazon | Généraliste | 40 – 20 |
Source : données Lengow, 300 marchands, avril 2025 – avril 2026
📊 Panier moyen — DIY, Maison & Jardin
| Rang | Marketplace | Spécialisation | Panier moyen (€) |
|---|---|---|---|
| 1 | Conforama | Maison | 240 – 220 |
| 2 | Jardiland | Jardin | 240 – 220 |
| 3 | Vente-unique | Maison | 220 – 200 |
| 4 | Maisons du Monde | Maison | 220 – 200 |
| 5 | Castorama | Bricolage | 200 – 180 |
| 6 | Nature & Découvertes | Maison | 200 – 180 |
| 7 | Bricomarché | Bricolage | 160 – 140 |
| 8 | BUT | Maison | 160 – 140 |
| 9 | Leroy Merlin | Bricolage | 160 – 140 |
| 10 | Cdiscount | Généraliste | 140 – 120 |
Source : données Lengow, 300 marchands, avril 2025 – avril 2026
Contexte : un marché e-commerce en croissance, un panier moyen sous pression
Pour comprendre ce que nos données révèlent, il faut les replacer dans leur environnement. Le e-commerce français confirme sa solidité : selon le bilan annuel de la FEVAD publié en février 2026, le secteur a généré 196,4 milliards d'euros de chiffre d'affaires en 2025, en hausse de 7 % sur un an, avec 3,2 milliards de transactions réalisées. Les marketplaces y jouent un rôle croissant : elles représentaient 31 % du chiffre d'affaires e-commerce des produits en 2024 (contre 29 % en 2023, dernière donnée ventilée disponible), avec une domination du high-tech (25 %), devant l'électroménager (17 %), la mode (15 %), le bricolage (9 %) et les jeux/jouets (8 %).
Mais en parallèle, une tension structurelle s'installe : le panier moyen e-commerce recule. La FEVAD indique qu'il s'établit à 62 € en 2025, en baisse de 3 % sur un an - et la mode est le seul secteur en recul en volume d'affaires (-0,5 %), sous l'effet combiné des plateformes à bas coûts et de l'essor de la seconde main. C'est dans ce contexte que nos données prennent tout leur sens : certaines marketplaces échappent à cette compression, d'autres en sont les premières victimes.
Électroménager & High-Tech : l'univers des grands écarts
📊 Panier moyen — Électroménager & High-Tech
| Rang | Marketplace | Spécialisation | Panier moyen (€) |
|---|---|---|---|
| 1 | Ubaldi | Électroménager / High-Tech | 380 – 360 |
| 2 | Auchan | Généraliste | 260 – 240 |
| 3 | Carrefour | Généraliste | 260 – 240 |
| 4 | E.Leclerc | Généraliste | 220 – 200 |
| 5 | Darty | Électroménager / High-Tech | 180 – 160 |
| 6 | Rue du Commerce | Généraliste | 140 – 120 |
| 7 | La Redoute | Mode / Maison (avec Électroménager) | 140 – 120 |
| 8 | Boulanger | Électroménager / High-Tech | 140 – 120 |
| 9 | Amazon | Généraliste | 120 – 100 |
| 10 | Fnac | Électroménager / High-Tech | 100 – 80 |
Source : données Lengow, 300 marchands, avril 2025 – avril 2026
Ubaldi, la prime à l'ultra-spécialisation
Ubaldi se détache de manière spectaculaire avec un panier moyen autour de 380-360 €, soit 3,4 fois celui d'Amazon (120-100 €) dans la même catégorie. L'explication est structurelle : Ubaldi est historiquement positionné sur le gros électroménager et le high-tech à forte valeur unitaire (réfrigérateurs américains, lave-linge premium, téléviseurs haut de gamme). Lorsqu'un marchand vend sur Ubaldi, il vend rarement un câble HDMI à 9,99 €. Il vend un lave-vaisselle à 450 €.
Ce phénomène illustre une vérité connue mais rarement quantifiée : la spécialisation verticale sur des produits à forte valeur unitaire est le levier le plus puissant pour maximiser le panier moyen.
Le paradoxe des généralistes alimentaires en tête
Le résultat le plus contre-intuitif de cette catégorie concerne Auchan, Carrefour et E.Leclerc, qui affichent des paniers compris entre 220 € et 260 € - supérieurs à ceux de Darty (180-160 €), Boulanger (140-120 €) et Fnac (100-80 €), pourtant spécialistes du secteur.
Notre hypothèse principale : les consommateurs qui achètent de l'électroménager ou du high-tech sur une marketplace alimentaire / généraliste comme Auchan ou Carrefour sont des acheteurs déjà décidés, souvent engagés sur des produits à forte valeur (gros électroménager notamment). Ils n'y viennent pas pour butiner, mais pour conclure un achat précis et coûteux. En revanche, Fnac et Boulanger, en tant que destinations dédiées, attirent un spectre beaucoup plus large de profils d'achat - dont une part significative de petits achats : accessoires, câbles, batterie externe, enceinte bluetooth d'entrée de gamme. Ces articles, très nombreux, tirent mécaniquement le panier moyen vers le bas.
Cette hypothèse est cohérente avec les observations de marché : selon une étude sur les comportements d'achat cross-canal, les enseignes spécialisées sont davantage des destinations de fréquence que d'achat unique à forte valeur.
Amazon, l'empire du volume au détriment du panier
Amazon en position 9 avec 120-100 € de panier moyen en High-Tech ne surprend pas les observateurs du marché. Amazon est structurellement une machine à maximiser le nombre de transactions, pas leur valeur unitaire. Son catalogue incommensurable (allant du câble à 2 € à l'écran 4K à 800 €) produit mécaniquement un panier dilué. Sa force est ailleurs : la fréquence, la fidélisation (Prime), et le volume.
Mode : la prime au positionnement premium
📊 Panier moyen — Mode
| Rang | Marketplace | Spécialisation | Panier moyen (€) |
|---|---|---|---|
| 1 | Printemps | Premium | 120 – 100 |
| 2 | Galeries Lafayette | Premium | 120 – 100 |
| 3 | Spartoo | Chaussures | 100 – 80 |
| 4 | Sarenza | Mode | 100 – 80 |
| 5 | Zalando | Mode | 80 – 60 |
| 6 | Veepee | Ventes flash | 80 – 60 |
| 7 | Place des Tendances | Mode | 80 – 60 |
| 8 | Showroom Privé | Ventes flash | 60 – 40 |
| 9 | La Redoute | Mode / Maison | 60 – 40 |
| 10 | Amazon | Généraliste | 40 – 20 |
Source : données Lengow, 300 marchands, avril 2025 – avril 2026
Le premium comme levier #1
Printemps et Galeries Lafayette partagent la tête du classement Mode à égalité (120-100 €), confirmant que le positionnement premium est le facteur le plus discriminant en Mode. L'écart entre ces plateformes et Amazon (40-20 €) atteint un ratio de 3,7 - plus marqué encore qu'en High-Tech entre Ubaldi et Amazon (3,4).
Ce résultat s'explique par la nature de l'audience. Les acheteurs qui se rendent sur la marketplace de Printemps ou des Galeries Lafayette ne cherchent pas une promotion. Ils cherchent une marque, une qualité, une expérience d'achat premium. Leur intention d'achat est orientée vers des produits à valeur perçue élevée, ce qui se traduit directement dans le panier.
La chaussure, naturellement résistant à la compression du panier
Spartoo et Sarenza se positionnent à 100-80 €, soit un niveau proche du premium malgré un positionnement non-luxe. La chaussure a cette particularité : c'est un achat unitaire impliqué (le consommateur prend rarement plusieurs paires en même temps), avec un ticket moyen naturellement plus élevé que pour un vêtement basique.
Ventes flash : le piège du discount sur marques premium
Veepee et Showroom Privé, avec des paniers entre 40 et 80 €, représentent un cas intéressant. Ces plateformes vendent des marques de qualité, souvent premium - mais à prix cassé. Le mécanisme promotionnel qui crée leur attractivité est aussi ce qui comprime le panier. L'acheteur achète moins parce que le prix unitaire est plus bas, et parfois aussi parce que l'offre flash l'incite à se concentrer sur un achat opportuniste plutôt qu'un remplissage de panier réfléchi.
La Redoute, cas d'école de la diversification
La Redoute apparaît dans deux de nos classements : en Mode (60-40 €) et en High-Tech (140-120 €). L'écart entre ces deux paniers - un facteur 2,6 - illustre parfaitement la difficulté d'un positionnement multi-catégories à maintenir un niveau de panier homogène. La Redoute n'est pas une marketplace Mode, ni une marketplace High-Tech : elle est en quelque sorte les deux, et cette dilution se lit dans les chiffres.
Bricolage, Maison & Jardin : la robustesse des spécialistes
📊 Panier moyen — DIY, Maison & Jardin
| Rang | Marketplace | Spécialisation | Panier moyen (€) |
|---|---|---|---|
| 1 | Conforama | Maison | 240 – 220 |
| 2 | Jardiland | Jardin | 240 – 220 |
| 3 | Vente-unique | Maison | 220 – 200 |
| 4 | Maisons du Monde | Maison | 220 – 200 |
| 5 | Castorama | Bricolage | 200 – 180 |
| 6 | Nature & Découvertes | Maison | 200 – 180 |
| 7 | Bricomarché | Bricolage | 160 – 140 |
| 8 | BUT | Maison | 160 – 140 |
| 9 | Leroy Merlin | Bricolage | 160 – 140 |
| 10 | Cdiscount | Généraliste | 140 – 120 |
Source : données Lengow, 300 marchands, avril 2025 – avril 2026
Un univers plus homogène
Avec un écart de seulement 100 € entre le premier et le dernier du classement, la catégorie Bricolage/Maison/Jardin est la plus concentrée des trois analysées. Cela s'explique par la nature des produits : même les articles d'entrée de gamme (outillage, petit mobilier) atteignent des valeurs unitaires minimales que l'on ne retrouve pas en Mode.
Conforama et Jardiland en tête : la logique du produit lourd
Conforama et Jardiland partagent la première place (240-220 €). Le mobilier et les équipements de jardin (tondeuses, salons de jardin, serres) sont par nature des achats peu fréquents, impliquants, et à forte valeur unitaire. Cela se répercute directement sur le panier.
Vente-unique et Maisons du Monde suivent de près (220-200 €), confirmant que le meuble en ligne génère structurellement des paniers élevés, un phénomène bien documenté dans les rapports sectoriels sur l'e-commerce de la maison.
Leroy Merlin devancé par Bricomarché : la question du mix produit
L'un des résultats les plus inattendus de cette catégorie est la position de Leroy Merlin (160-140 €) derrière Bricomarché (160-140 € également, mais avec une tendance légèrement supérieure dans nos données). Leroy Merlin est la référence incontestée du bricolage physique en France, et pourtant son panier marketplace n'est pas au niveau des acteurs du meuble.
Notre hypothèse : sur Leroy Merlin marketplace, les marchands tiers vendent davantage de produits de consommation courante à valeur modérée - visserie, peinture, petit outillage, accessoires. Les projets de rénovation importants (carrelage, parquet, sanitaires) restent davantage traités en magasin physique ou sur commande directe, des fois hors marketplace. Ce phénomène de "marketplace comme canal de complément" crée un biais vers les petites références et comprime le panier moyen.
Le pattern transversal : le généralisme pénalise le panier moyen
Si l'on devait ne retenir qu'un enseignement de l'ensemble de cette étude, ce serait celui-ci : dans toutes les catégories analysées, les marketplaces généralistes (Amazon, Cdiscount, etc.) se retrouvent dans le bas du classement des paniers moyens.
Ce pattern est cohérent avec une logique bien documentée dans le commerce en ligne. La promesse d'un assortiment infini - qui est la force des généralistes en termes de volume de commandes - produit mécaniquement une dilution du panier moyen. Les acheteurs y viennent pour des achats pratiques, souvent peu impliquants, avec une forte sensibilité au prix. En face, les marketplaces spécialisées captent des acheteurs en phase de décision sur des produits à valeur élevée, avec une intention d'achat déjà construite.
Ce résultat s'inscrit dans une tendance plus large que nos données confirment : face à la saturation des marketplaces généralistes, les plateformes spécialisées dans des secteurs précis gagnent en attractivité auprès des marchands en quête de panier élevé et d'audience qualifiée.
Implications stratégiques pour les marchands
Ces données, bien que partielles, permettent de formuler des recommandations pratiques.
Sur le choix de la marketplace : Si votre objectif est d'optimiser la valeur par transaction - pour améliorer la marge brute par commande ou réduire l'impact des coûts fixes de traitement - le choix de la marketplace est un levier direct. Une marketplace spécialisée dans votre univers produit tendra à générer un panier plus élevé qu'une marketplace généraliste, même si le volume de commandes y est inférieur.
Sur le mix produit : Nos données montrent que le panier moyen d'une même enseigne varie significativement selon les références vendues. Un marchand sur Boulanger marketplace qui optimise son catalogue vers des produits premium verra son panier moyen s'éloigner de la moyenne de la plateforme. La gestion du mix produit par canal est une variable trop souvent négligée.
Sur la diversification multicanale : La présence de La Redoute dans deux classements avec des paniers très différents invite à traiter chaque marketplace comme un canal distinct, avec son propre positionnement de gamme. Ce qui performe sur une plateforme Mode ne performera pas nécessairement sur une plateforme Maison, et vice-versa.
Sur le contexte macroéconomique : Dans un environnement où le panier moyen e-commerce global est sous pression (-3 % en 2025 selon la FEVAD), les données de nos marchands sur des plateformes spécialisées montrent qu'il est possible de maintenir (voire de développer) un panier élevé en jouant sur le positionnement de plateforme et de gamme, plutôt que de subir la compression généralisée des prix.
Pour aller plus loin
Cette analyse du panier moyen vient compléter notre Baromètre 2025 des top 10 marketplaces françaises, qui classe les principales plateformes selon le volume de ventes, le nombre de commandes et le nombre de vendeurs actifs. Les deux études sont complémentaires : l'une mesure la puissance commerciale des plateformes, l'autre la valeur unitaire des transactions. Ensemble, elles offrent une lecture plus complète du paysage marketplace en France.
Méthodologie : Cette étude repose sur les données agrégées et anonymisées d'un échantillon de 300 marchands utilisant Lengow pour vendre sur des marketplaces françaises, sur la période du 7 avril 2025 au 7 avril 2026. L'unique indicateur analysé est le panier moyen (montant moyen par commande), calculé par marketplace et par catégorie de produits. Le volume de ventes (GMV) et le nombre de commandes ne sont pas pris en compte : un classement élevé dans cette étude ne reflète donc pas la taille ou la puissance commerciale d'une marketplace, mais uniquement la valeur moyenne des transactions observées sur notre panel de marchands.